很多人聊到保险牌照,第一反应会是保险经纪公司或保险代理公司,其实在保险中介领域里,还有一种更贴近实业的机构保险兼业代理,也就是利用自身主业与保险的天然关联, 依法兼营保险代理业务的企业,像汽车销售商、银行网点、货运公司、维修厂,都可能在一手做主业的同时,顺带帮客户办一份保险。
话说回来,注册一张保险兼业代理执照,到底要怎么办理
先捋捋条件
按照《保险代理人监管规定》, 兼业代理机构做保险代理业务,得满足这些要求,市场监管部门发的营业执照必须得有,主业经营情况得保持不错, 最近两年不能有重大行政处罚记录,得有和主业相关的保险代理业务来源,能提供便民服务的营业场所或者销售渠道也得配齐,软硬件设施得能和保险公司的系统对接, 业务、财务数据得能脱离主营业务单独查询统计,得建立完善的管理制度, 符合要求的保险代理业务责任人也得配齐。
接下来我们再聊聊相关路径
银行类机构的情况相对清晰, 由法人机构向监管部门申请许可证,网点凭授权开展经营,而除银行、政策性银行这类吸收公众存款的金融机构之外,其他工商企业的申请条件和办理流程,由监管部门另行制定。
现在正好赶上保险中介清虚提质,行业准入门槛收紧,这条通道的实际办理难度和等待周期都不怎么乐观,
还有一点很容易被忽略,许可证本身不能出租、出借、转让,所以市场上说的牌照转让,本质是持牌公司股权的整体或者部分收购,完成之后再到监管部门做变更备案,办理和收购是两条不一样的路子前者拼时间和条件, 后者拼标的和合规底子。
不管选哪条路, 都别忽略原股东的实力和背景,分支机构数量越多、经营时间越久,越要核查之前的合规记录和业务台账,别让历史风险全落到新股东身上,北京、上海、广东等地的变更备案各有各的流程,提前规划往往比临时抱佛脚更省心。
说白了,办兼业代理执照是一道条件、路径、合规的综合题, 先想清楚是从零开始申请,还是收购一家持牌公司,再决定投入多少时间和成本,关键是现在各种保险中介牌照的申请,基本都是拒绝。还得收购。中中保险咨询长期专注保险中介牌照的收购与转让,愿意为有需要的企业提供从条件评估到路径设计的支持。
地址:上海市闵行区莘庄镇沪闵路6088号凯德商务楼2812室
电话:131-6721-1956
Email: mark.yao@51maipai.com
 电子营业执照
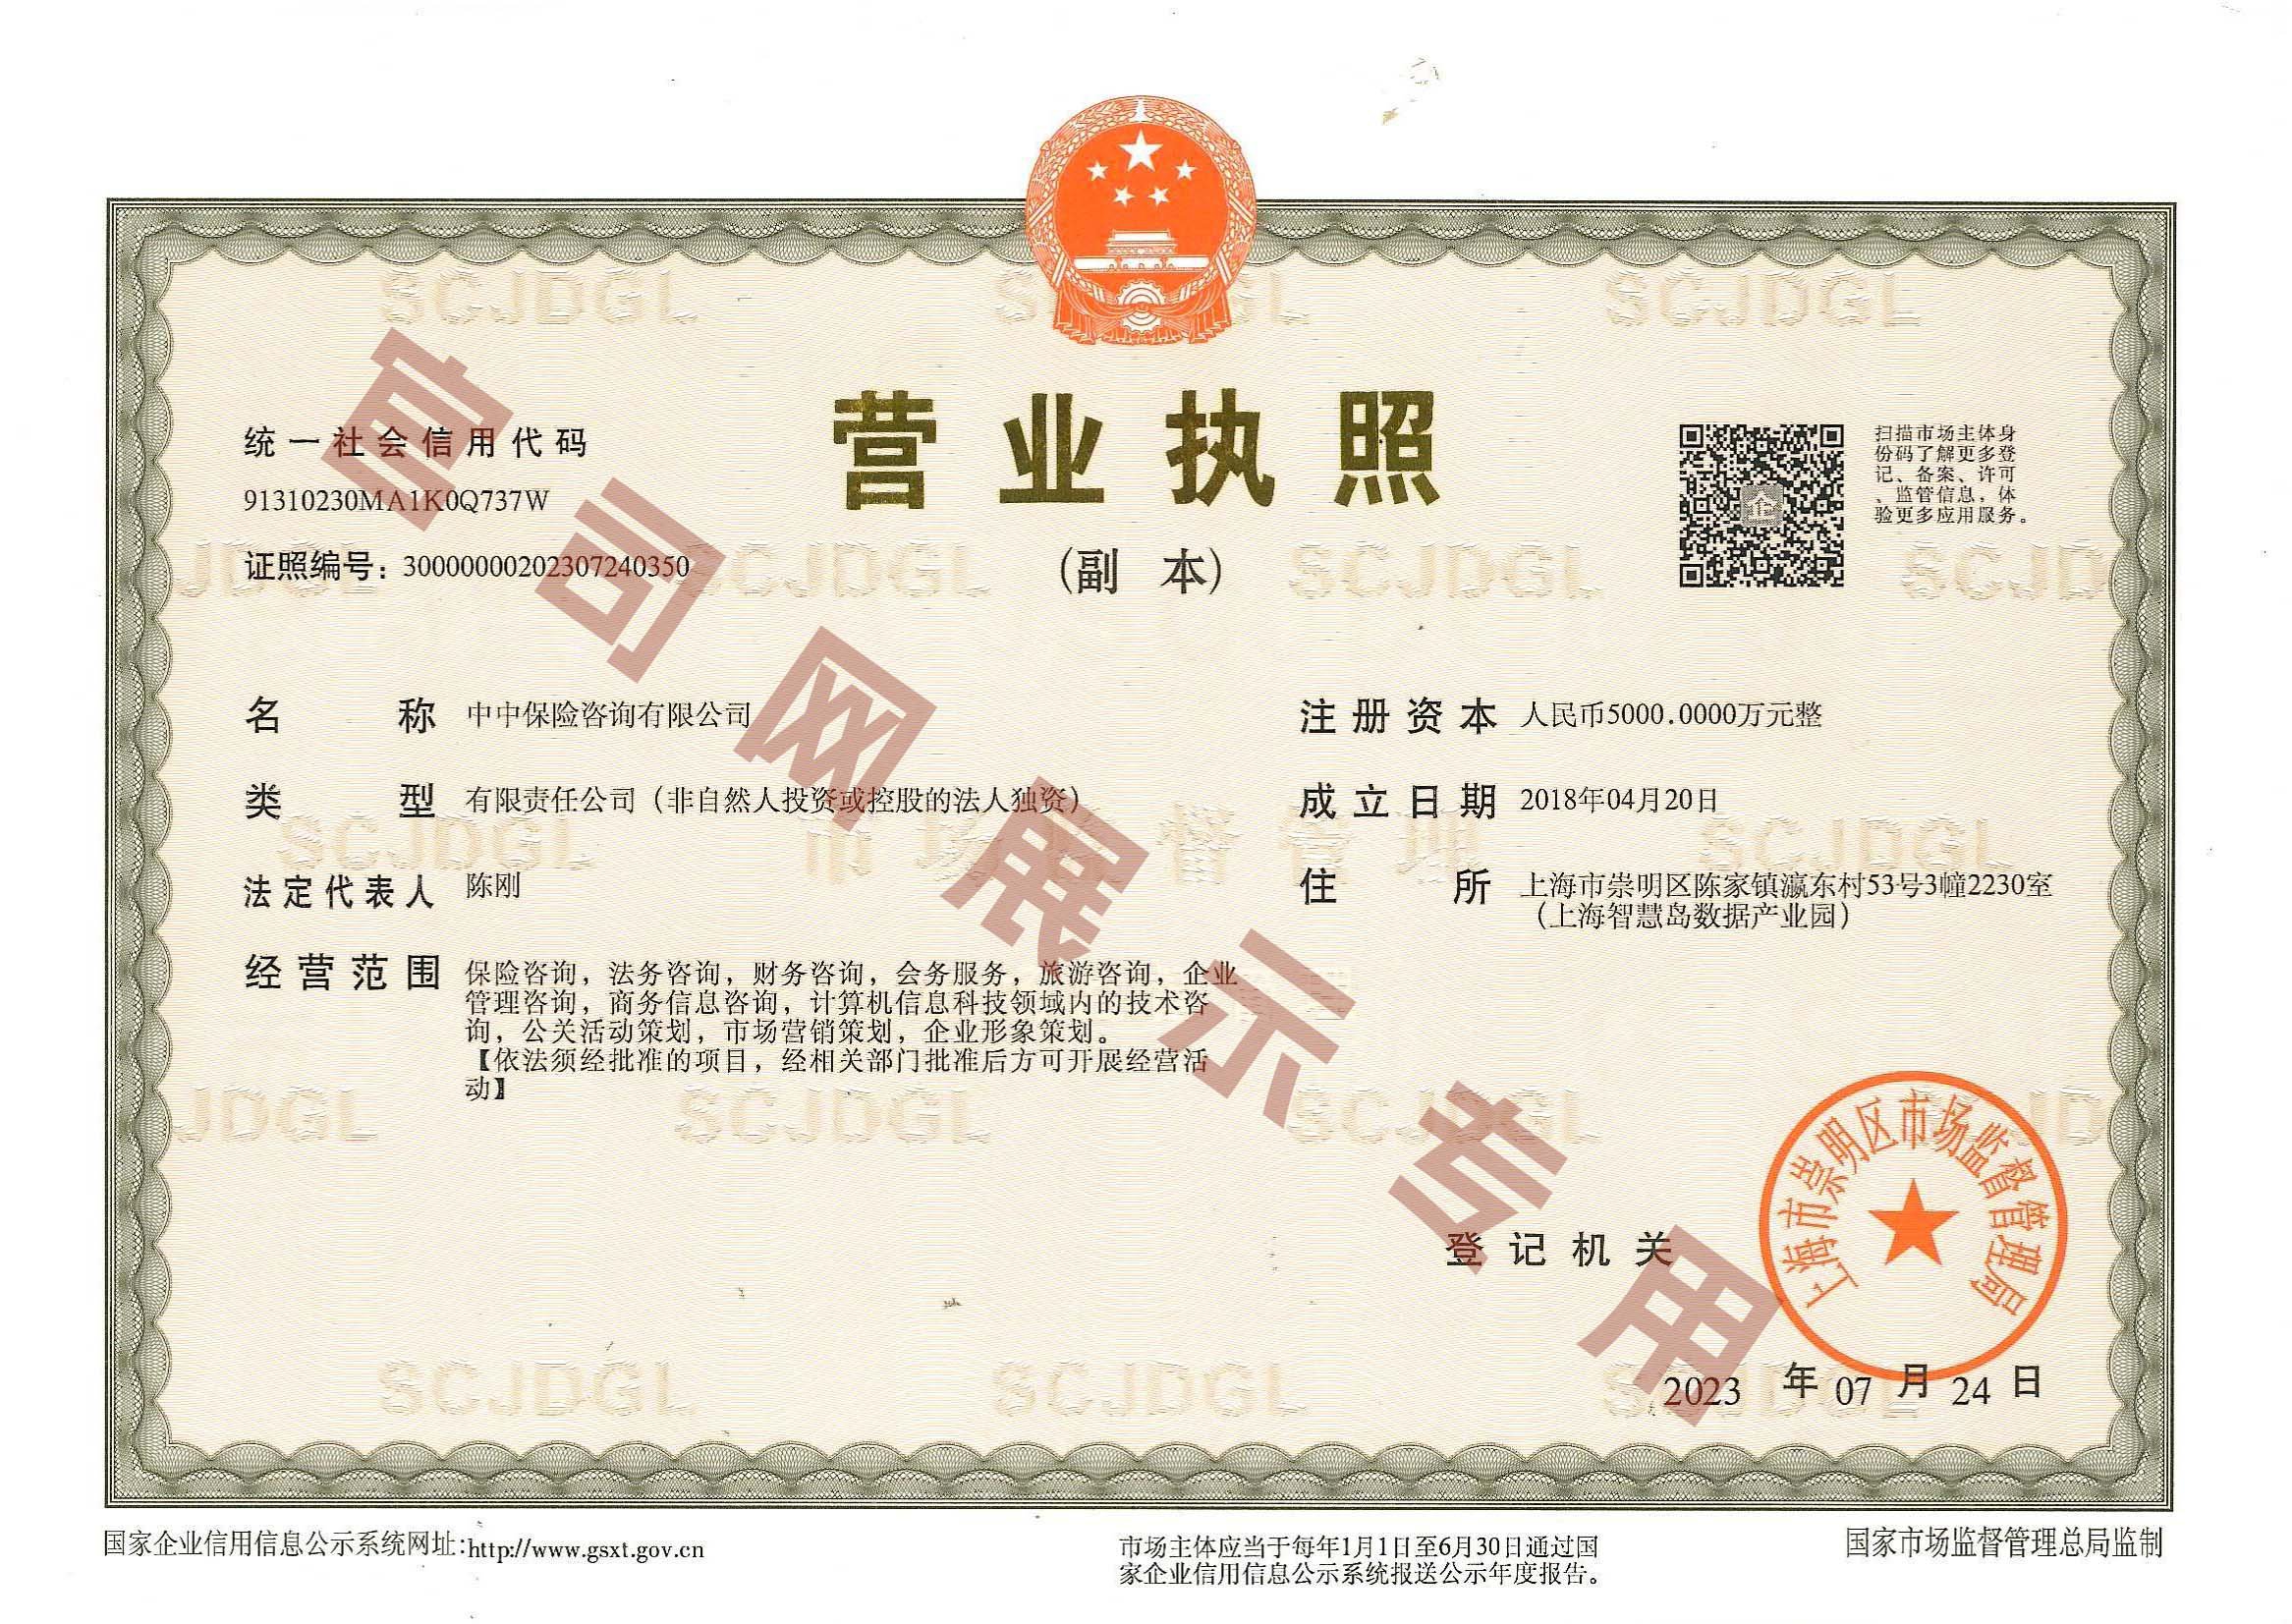 营业执照
链接:
热门标签
51买牌网
中尚咨询
人人保险
淞菱保险中介平台
中朵科技
推荐文章| 保险代理牌照收购转让流程,需要注意什么具体的事项
| 保险代理公司收购转让价格
| 注册保险代理公司
| 如何选择专业的保险代理公司
| 为什么收购转让全国保险经纪公司和保险代理公司如此频繁?
TOP