不少人觉得买一张公估牌照不过是工商过户罢了,其实它属于持牌机构并购, 价格并不能只盯着壳价算,现在市场里,全国性保险公估公司的干净空壳, 主流价格在120万220万元,区域性公估牌照的价格相对要低一些,如果标的自带公估师团队、完整台账、稳定合作的保险公司、未结案件少,价格就会往上浮动,如果只是空壳但历史干净,一般就靠近下限。
真正影响报价的,并不只是牌照本身,还有五件事
第一,干净程度, 无债务、无处罚、无诉讼、无股权质押的净壳更贵,低价标的往往藏着账外资金、虚增收入或是历史违规,接手后的整改成本说不定远高于差价。
第二,人员配置
一般来说,公司制的公估机构得有8名以上的公估师,而且核心股东得有相关从业经验, 收购之后能不能接着接业务,直接取决于公估师会不会留下来任职。
第三,合规基础
许可证的状态、职业责任险有没有续上、公估档案是不是完整、资金账户是不是独立,这些都得查清楚,按照监管的规定,股东变更之后得在规定时间里完成报告备案, 并不是变更完营业执照就完事了。
第四,业务和资产
带着在办案件、系统、数据、网点资源的标的, 会有额外的溢价,就拿长三角这类保险密度比较高的地区来说,带网点和公估师团队的标的会更抢手。
第五,交易的隐性成本
除了挂牌价之外,中介服务、财务法务尽调、清税、系统交接、合规整改这些费用都得提前预留出来, 建议总预算多留10%15%的弹性空间。
说白了纯干净壳,120万起,带团队和稳定业务,180万到220万以上
区域牌照,明显比全国牌照低。超低价捡漏,先假设存在隐患,再反过来证实它没问题。公估公司不售卖保单, 主要做查勘、定损、理算,专业属性很强,收购的时候别只问多少钱,得先问“这张牌照接下来能不能用、好不好用”。
长期接触保险公估、经纪、代理牌照转让实务的中中保险咨询,能帮买方做三件事, 匹配干净标的、穿透尽调历史风险、规划工商变更与监管备案节奏,买牌照不是买一张证,而是买一个能持续经营的入口价格只是起点,合规才是底线。
地址:上海市闵行区莘庄镇沪闵路6088号凯德商务楼2812室
电话:131-6721-1956
Email: mark.yao@51maipai.com
 电子营业执照
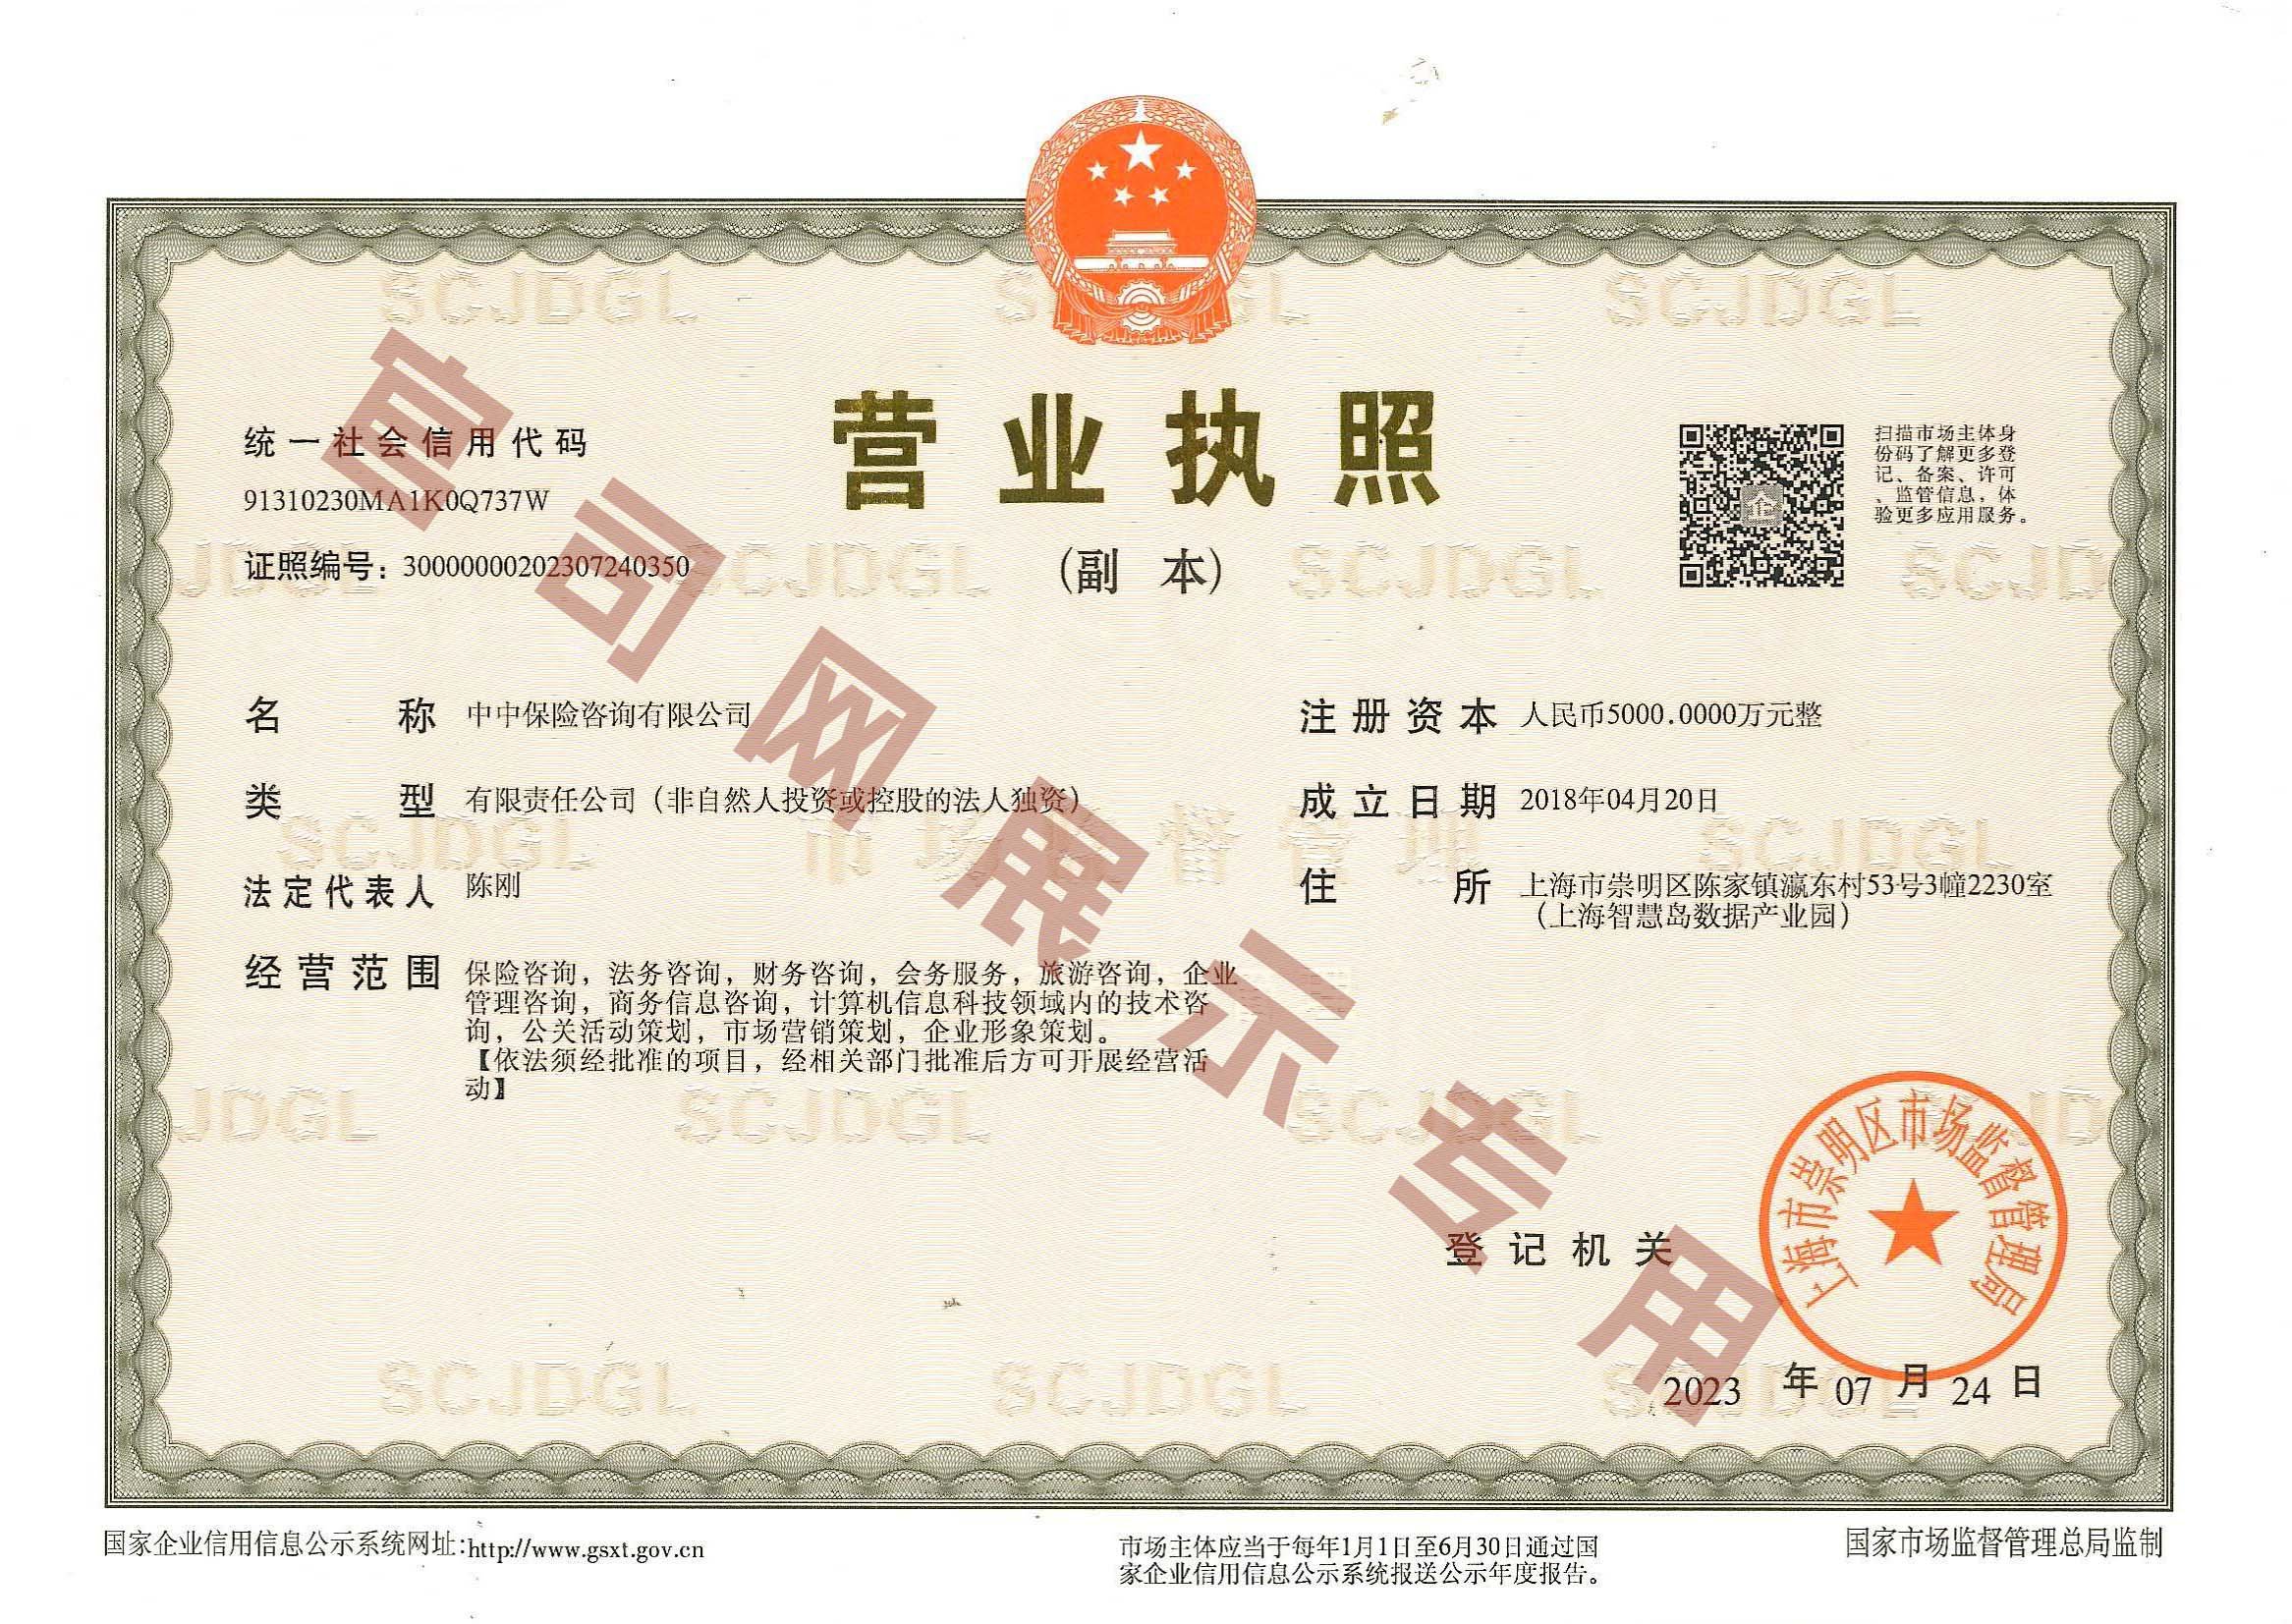 营业执照
链接:
热门标签
51买牌网
中尚咨询
人人保险
淞菱保险中介平台
中朵科技
推荐文章| 保险代理牌照收购转让流程,需要注意什么具体的事项
| 注册保险代理公司
| 如何选择专业的保险代理公司
| 为什么收购转让全国保险经纪公司和保险代理公司如此频繁?
| 保险代理公司收购转让价格
TOP