先把前提说清楚,单独买卖牌照是不允许的,《保险法》及保险经纪人监管规定都禁止出租、出借、转让许可证,所谓牌照转让,其实是收购持牌公司的股权、拿到控制权,再向属地金融监管局备案, 交易的是股权,不是那张证。
流程大概分六步,第一步,明确需求, 确定是全国性还是区域性、经纪还是代理,以及需要多少分支机构,第二步,敲定收购主体,出资必须是自有、真实、合法的资金,别用借贷或代持的资金,第三步,筛选标的,签好保密协议与收购意向协议,第四步,做尽职调查,业务台账能不能和银行流水对应、有没有历史处罚、原股东有没有实力兜底,都得查清,第五步,签约付款、办理工商变更,第六步,向属地监管局备案股权、高管、职场等事项,再落地治理与内控。
费用由好几部分构成,标的价格、税费、中介和尽调服务费、后续合规运营投入, 另外建议预留10%到20%的不可预见费用。
2024年全国性保险经纪牌照平均成交价较2023年降约15%, 既有数百万元成交,也有数千万元收购,价格差距不小,分支机构多、历史干净、原股东背景清晰的标的,议价空间更大。
说起重庆,本地可交易的标的以区域性代理、销售公司居多,全国性保险经纪牌照偏少, 挑选时更要留意历史合规情况。
转让审批停滞多年,收购的价值在于用金钱换时间
如果需要按公众号等平台做排版版本,或者在文末加上贵司署名与联系方式,告诉我就可以调整,
 电子营业执照
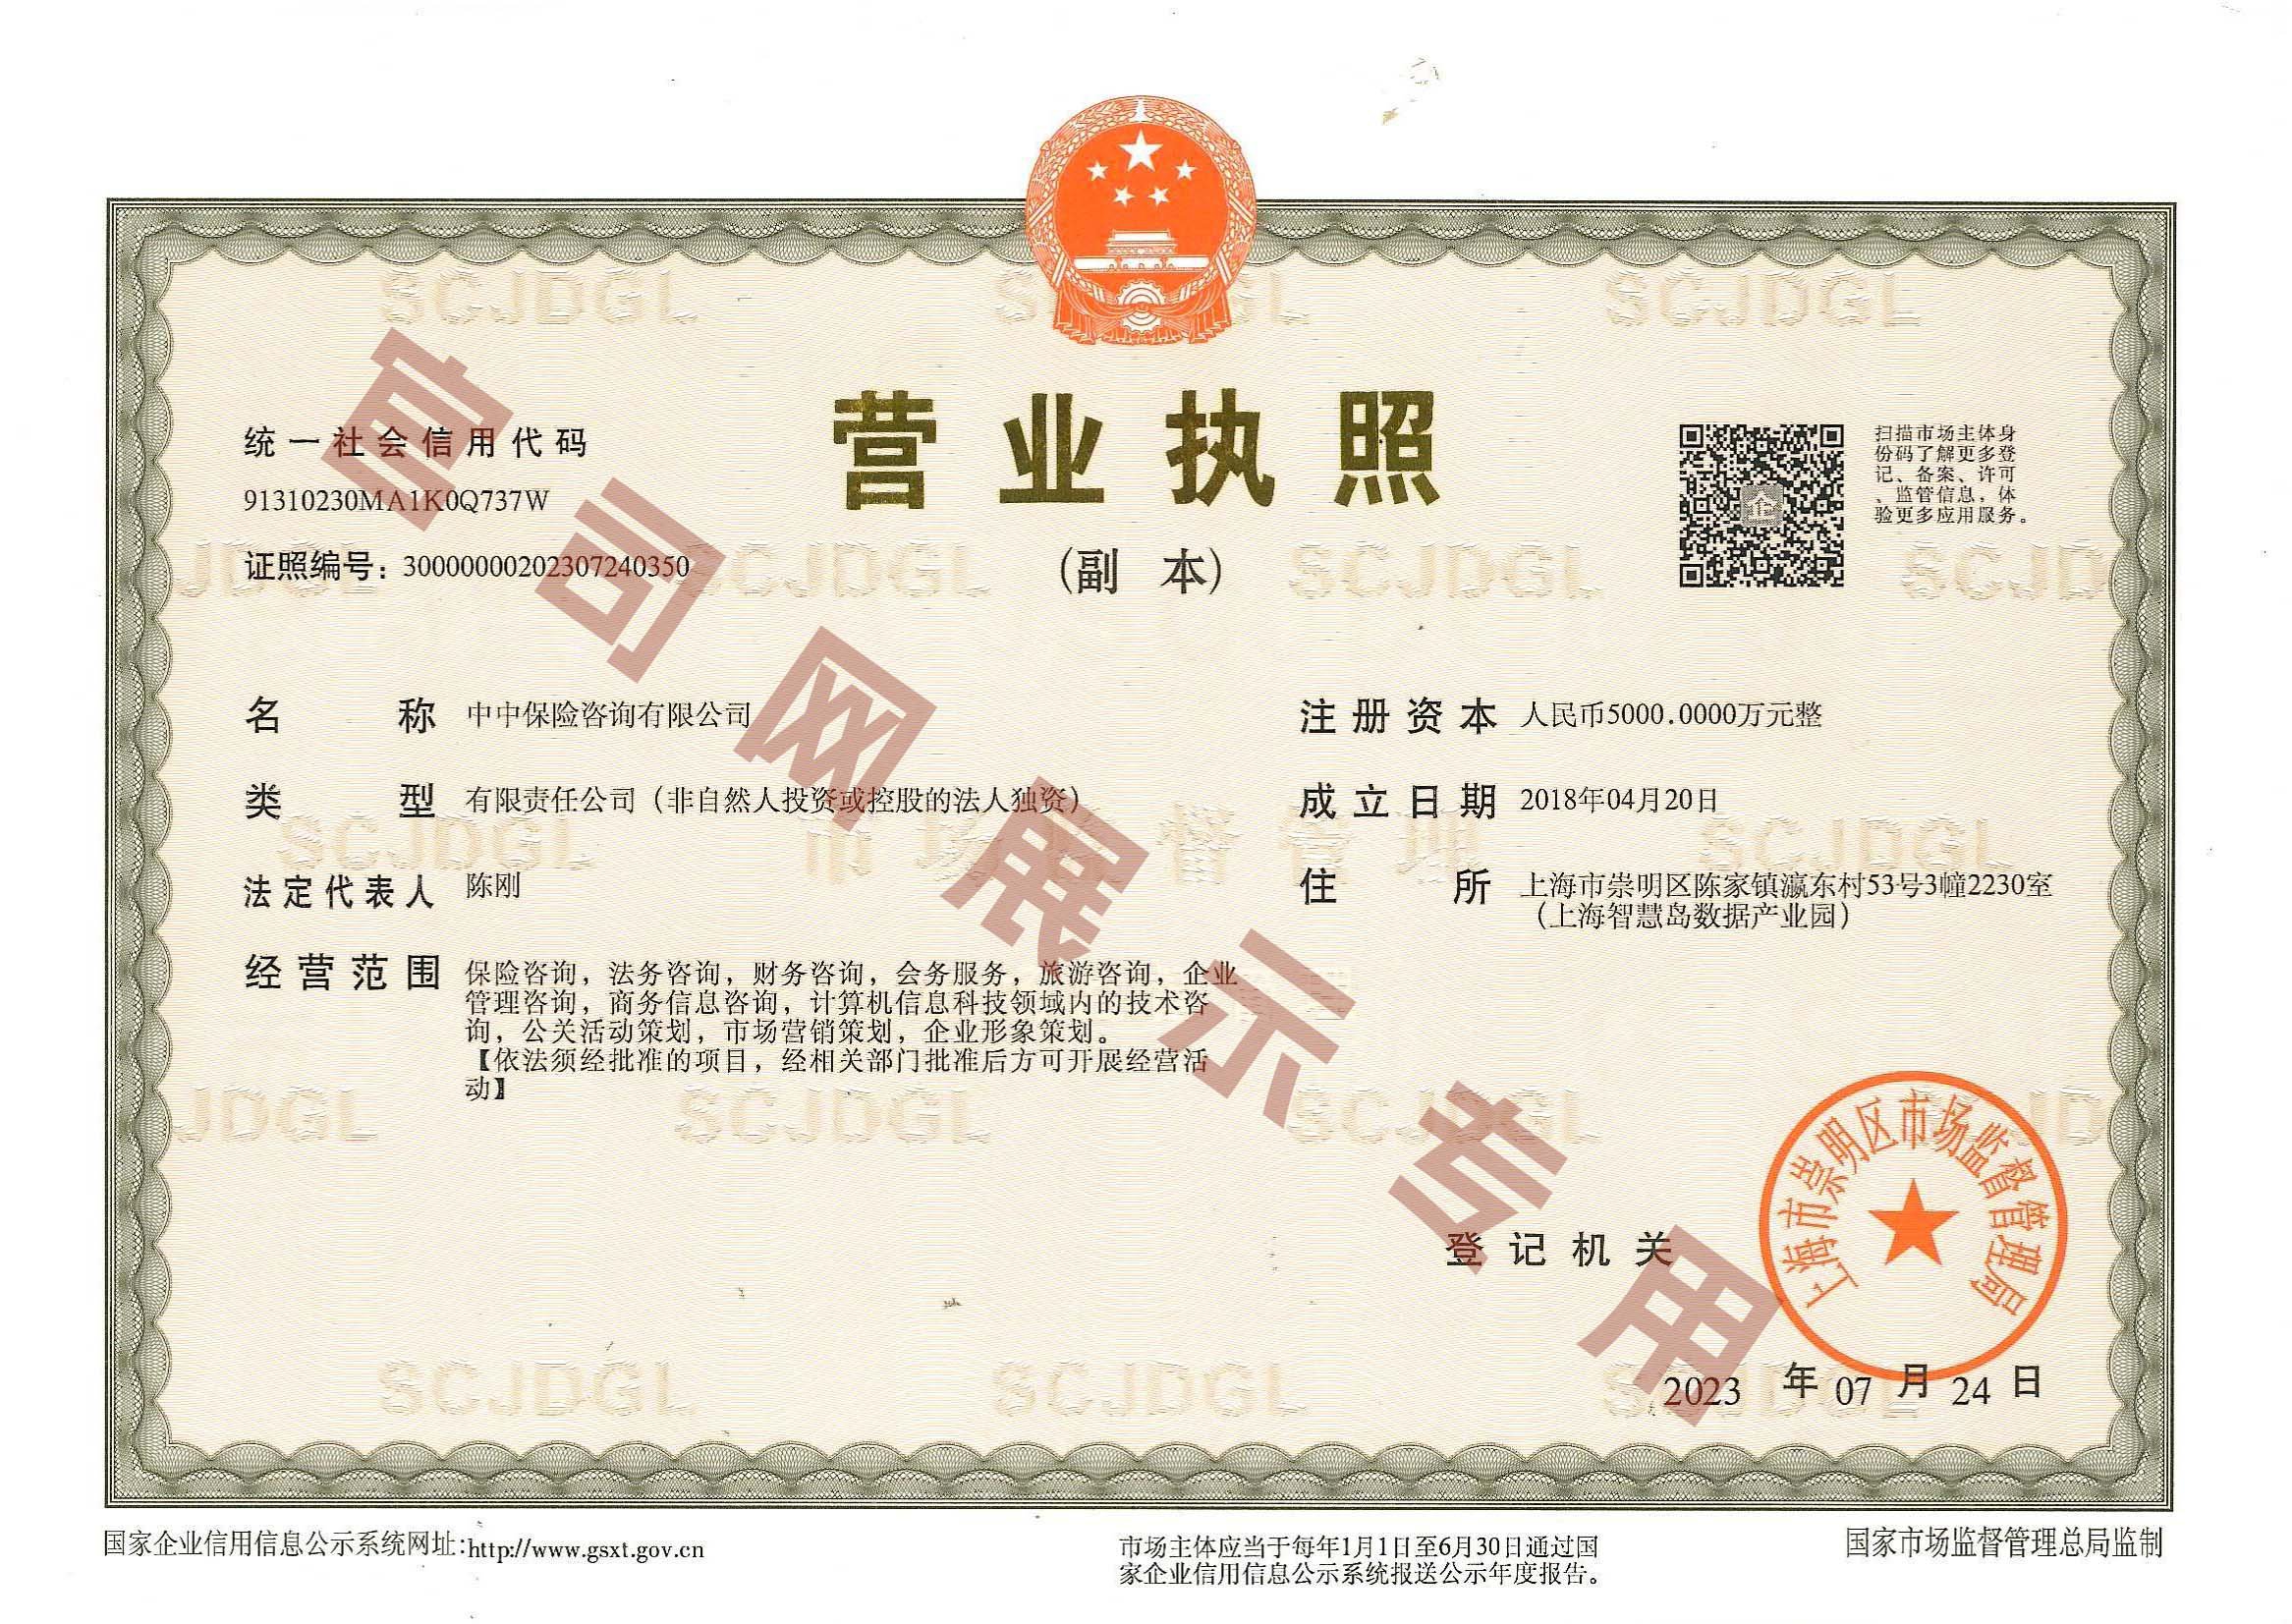 营业执照