想进入保险行业,不少人最先冒出来的念头就是注册一家保险代理公司, 不过在现在的监管环境里,这事远没想象中那么容易。
我国保险中介机构主要分成四类,保险代理、保险经纪、保险销售和保险公估,其中保险代理公司受保险公司委托,帮着代理经营相关业务,收入主要来自保险公司的佣金,适合专注渠道资源整合的投资者,按照监管规定,区域性代理公司的经营区域仅限注册地,全国性代理公司的经营区域覆盖范围更大, 两者对注册资本以及股东资质的要求各有不同。
这些年,全新保险中介牌照的申请,其实已经基本停了,2019年以来,只有少数几家企业的申请通过,排队等待的公司,已经超过两百家,就算企业凑齐了实缴资本、合规风控、信息化系统这些条件,很长的审批周期, 还是要扛的,还有没个准信的结果,新设分支机构也不轻松,设立分支机构得先设省级分公司,多数省市的审批,已经明显收紧了。
牌照申请的口子,越来越窄,市面上现有的代理牌照,就成了没法再生的稀罕资源,区域性保险代理公司牌照价格在百万级,全国性牌照价格更高, 而且随着清虚提质行动往前推,每年都有大量“无场所、无人员、无业务”的机构退出市场,优质存量牌照,就更抢手了。
对大多数投资者来说,投身保险行业, 更实在的路子已经变成收购一家干净的、没有历史遗留问题的代理公司。收购之前,标的的债务情况、审计报告、业务台账和银行流水的匹配程度得重点核查,另外股东资质与资金来源的合规要求,要提前和监管沟通敲定。
眼下的必选项就是收购,这是由政策门槛决定的,与其在审批长队里耗着等,不如在合规框架内,挑一家合适的存量牌照,用时间换空间, 一步步布局保险赛道。
 电子营业执照
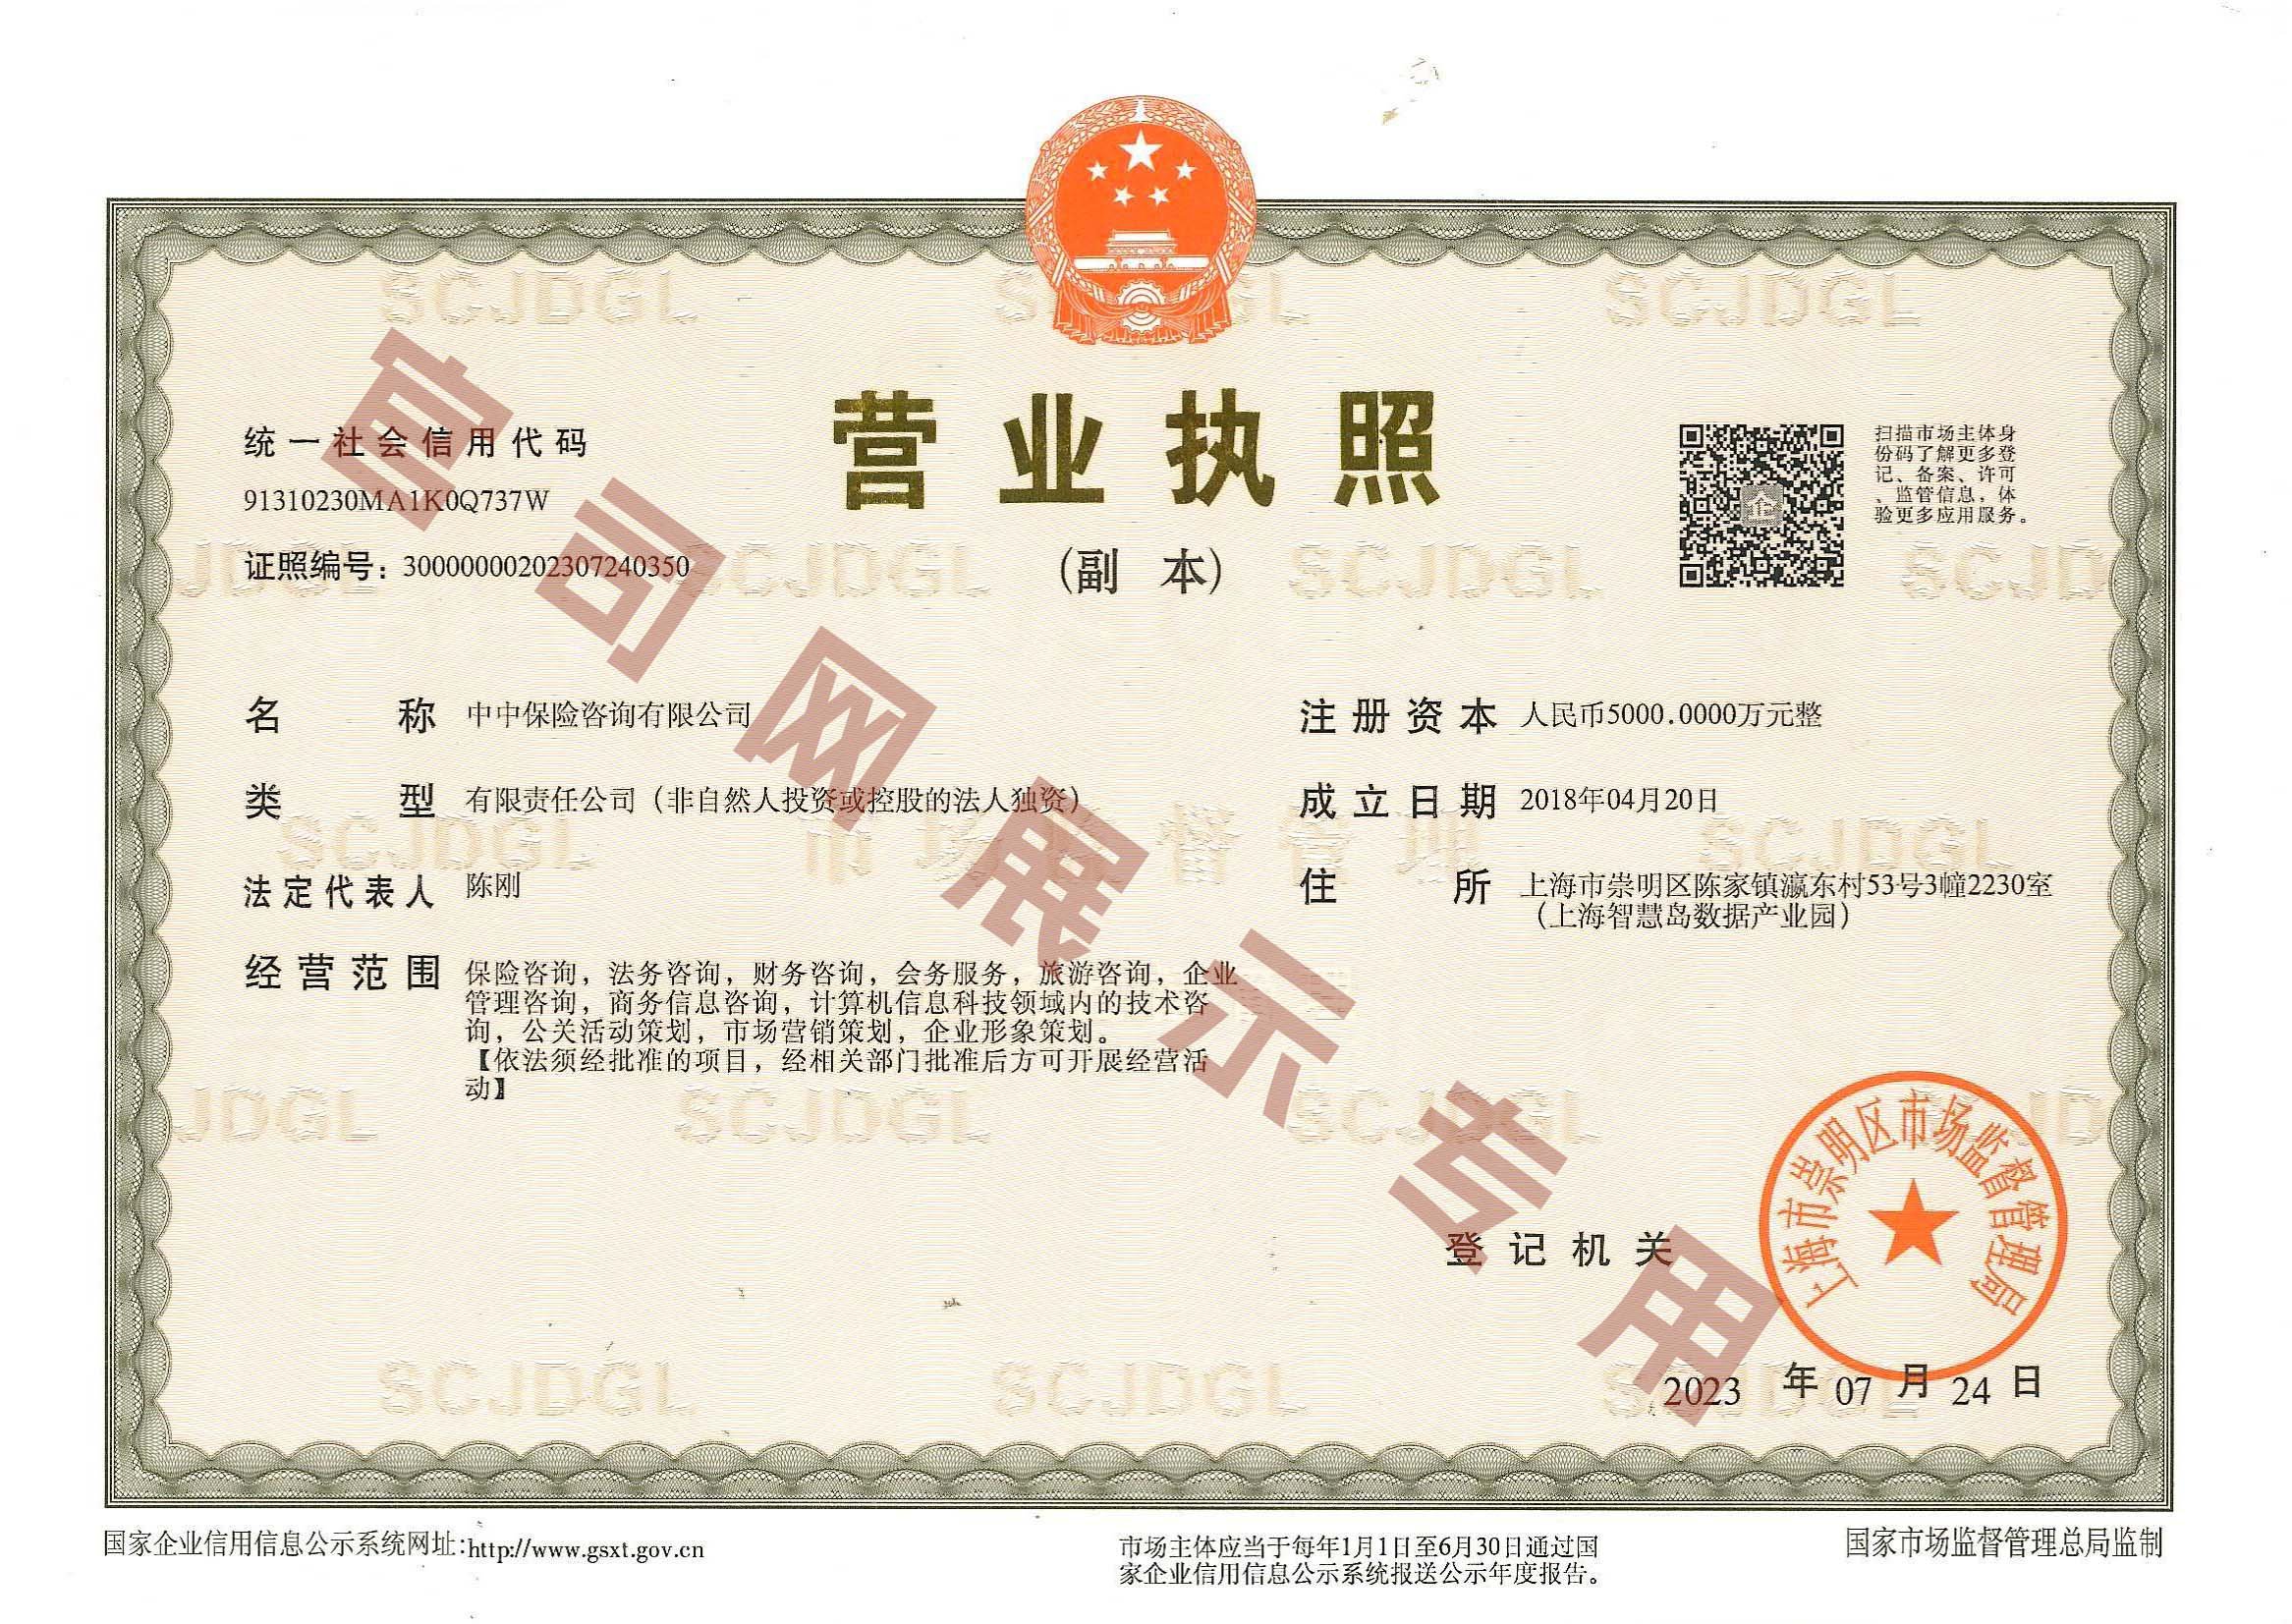 营业执照